- Ab dem 1. November läuft beim Saisonkennzeichen nur noch eine Ruheversicherung ohne Vollkasko.
- Wer einem Reh ausweicht und ohne Berührung stürzt, kann über die sogenannten Rettungskosten trotzdem Geld bekommen.
- In der privaten Unfallversicherung muss eine Invalidität innerhalb von 15 Monaten ärztlich festgestellt und gemeldet werden.
Mitte Oktober hat der Bundesgerichtshof entschieden, dass ein Track Day ohne Rangliste und ohne Sieger für die private Unfallversicherung kein Rennen ist. Wer bei einem solchen Training stürzt, kann also auf Leistungen für seine Verletzungen hoffen. Beim Thema Motorradunfall Versicherung ist das Urteil aber nur ein Baustein. An vielen anderen Stellen dürfen Versicherer die Zahlung kürzen oder ganz verweigern, und manche dieser Stellen haben mit dem Unfall selbst gar nichts zu tun. Gerade jetzt im Herbst laufen viele Saisonkennzeichen Ende Oktober aus, und nach der Zeitumstellung fällt der Feierabendverkehr in die Dämmerung, in der besonders viel Wild unterwegs ist. Dazu kommen Fristen und Formulare, an denen ein Anspruch scheitern kann, selbst wenn der Schaden unbestritten ist. Die folgenden Urteile und Klauseln zeigen, wo die Fallen liegen. Sie reihen sich in eine ganze Reihe von Gerichtsentscheidungen ein, die für Motorradfahrer in Deutschland ganz praktische Folgen haben.
Zahlt die Versicherung nach einem Sturz bei einem Track Day?
Die private Unfallversicherung zahlt in der Regel, solange es bei dem Track Day keine Rangliste und keinen Sieger gibt. Die Kasko für das eigene Motorrad ist dagegen oft außen vor, weil viele Versicherer dort jede Fahrt auf einer Rennstrecke ausschließen.
Nach dem Urteil vom 13. Oktober 2026 greift der verbreitete Ausschluss für Fahrten, bei denen es auf Höchstgeschwindigkeiten ankommt, nur bei verabredeten oder angekündigten Wettkämpfen, bei denen Platzierung und Sieg vom Tempo abhängen. Dass Strecke und Motorrad hohe Geschwindigkeiten hergeben und die Teilnehmer an ihr Limit gehen wollen, genügt nicht. Auch ein Transponder, mit dem jeder Fahrer nur seine eigenen Rundenzeiten sieht, ändert daran nichts. Das gilt allerdings für die gängigen Klauseln. Hat ein Versicherer eine eigene, weiter gefasste Regel, kann es anders aussehen, ebenso wenn Zeiten gewertet und Plätze vergeben werden oder jemand in einem Cup mitfährt.

Warum die Kasko auf der Rennstrecke oft nicht zahlt
Viele Kaskoversicherer schließen nicht nur Rennen aus, sondern jede Fahrt auf einer Rennstrecke, ausdrücklich auch Touristenfahrten. Diese Regel steht nicht in den Musterbedingungen der Branche, sondern in den Bedingungen einzelner Versicherer, sie ist aber weit verbreitet. Das BGH-Urteil hilft hier nicht weiter.
Wie das ausgeht, zeigt ein Fall vor dem Oberlandesgericht Saarbrücken vom Februar 2025. Ein Fahrer hatte sich bei einer Touristenfahrt auf der Nordschleife mit einem BMW mit rund 400 PS (circa 294 kW) überschlagen, das Auto war ein Totalschaden. Das Gericht hielt die Klausel für wirksam, die Kasko musste nicht zahlen. Daran änderte auch eine E-Mail des Versicherungsagenten nichts, in der stand: „Ja ist versichert“. Es ging zwar um ein Auto, eine solche Klausel gilt aber für Motorräder genauso.
Meist gibt es eine Ausnahme für organisierte Fahrsicherheitstrainings nach den Richtlinien des Deutschen Verkehrssicherheitsrats. Freies Fahren mit kurzem Briefing und ein paar Einführungsrunden zählt allerdings nicht dazu, das hat das Oberlandesgericht Hamm 2022 klargestellt. Wer in der nächsten Saison auf die Rennstrecke will, sollte deshalb vorher nachlesen, was die eigenen Kaskobedingungen zu Rennstrecken sagen, und beim Veranstalter nachfragen, welche Versicherung für die Teilnehmer besteht.
Wird schnelles Fahren auf der Landstraße durch das Urteil eher als Rennen gewertet?
Nein, denn das BGH-Urteil hat mit dem Strafrecht nichts zu tun. Das Gericht hat lediglich eine Klausel aus einem Versicherungsvertrag ausgelegt, und zwar so, wie ein normaler Versicherungskunde sie versteht.
Ob jemand auf der Straße ein verbotenes Rennen fährt, regelt Paragraf 315d im Strafgesetzbuch. Daran ändert eine Entscheidung zu einem Versicherungsvertrag nichts. Interessant ist der Unterschied zwischen beiden Bereichen trotzdem. Für die Versicherung ist ein Rennen nur ein Wettkampf mit einem Sieger. Im Strafrecht kann seit 2017 dagegen auch ein einzelner Fahrer ganz allein ein Rennen fahren, der Bundesgerichtshof spricht dabei von einem Rennen gegen sich selbst.

Zu schnell zu fahren reicht dafür aber nicht aus, auch nicht deutlich zu schnell. Das steht ausdrücklich in der Gesetzesbegründung. Es müssen mehrere Dinge zusammenkommen: eine nicht angepasste Geschwindigkeit, eine grob verkehrswidrige und rücksichtslose Fahrweise und die Absicht, auf einer nicht ganz kurzen Strecke so schnell zu fahren, wie es in der Situation überhaupt möglich ist. Einmal kurz an der Ampel durchzubeschleunigen, erfüllt das nicht.
Wer bei einem solchen verbotenen Rennen auf der Straße stürzt, dürfte auch bei der Unfallversicherung leer ausgehen. Nach den Musterbedingungen sind Unfälle bei vorsätzlichen Straftaten ausgeschlossen, und ein verbotenes Rennen ist eine solche Straftat. Den Unfallgegner entschädigt die Haftpflicht zwar trotzdem, sie kann sich aber bis zu 5.000 Euro beim Fahrer zurückholen.
Was gilt beim Saisonkennzeichen ab dem 1. November?
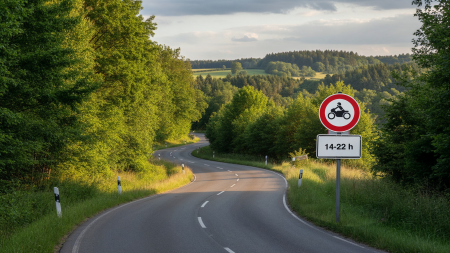
Endet die Saison am 31. Oktober, darf das Motorrad ab dem 1. November auf öffentlichen Straßen weder gefahren noch abgestellt werden. Beides ist eine Ordnungswidrigkeit: Das Fahren kostet 50 Euro, das Abstellen 40 Euro.
Teurer kann es bei der Versicherung werden. Außerhalb der Saison läuft eine sogenannte Ruheversicherung. Sie umfasst nach den Musterbedingungen der Versicherer nur noch die Haftpflicht und, falls vorher eine Kasko bestand, die Teilkasko. Eine Vollkasko gibt es in dieser Zeit nicht. Außerdem muss das Motorrad in einer Garage oder auf einem umfriedeten, also eingezäunten Platz stehen. Steht es stattdessen offen in der Einfahrt oder am Straßenrand und wird gestohlen, kann die Teilkasko ihre Leistung kürzen oder ganz verweigern.
Und was passiert bei einer Runde an einem schönen Novembertag? Sicher fällig sind die 50 Euro. Ob zusätzlich eine Straftat vorliegt, ist umstritten. Viele Juristen verneinen das, weil der Versicherungsvertrag als Ruheversicherung weiterläuft. Der ADAC wertet eine solche Fahrt dagegen als Verstoß gegen das Pflichtversicherungsgesetz und damit als Straftat. Eindeutig strafbar ist es, wenn für das Motorrad gar keine Haftpflichtversicherung mehr besteht, etwa weil der Vertrag beendet ist. Dann drohen eine Geldstrafe oder bis zu einem Jahr Freiheitsstrafe, und das Motorrad kann eingezogen werden.
Kommt es mit Saisonkennzeichen außerhalb der Saison zu einem Unfall, zahlt die Haftpflicht zwar dem Unfallgegner, kann sich davon aber bis zu 5.000 Euro beim Fahrer zurückholen. Den Schaden am eigenen Motorrad übernimmt dann niemand.
Zahlt die Teilkasko bei einem Wildunfall mit dem Motorrad?
Nach den Musterbedingungen der Versicherer zahlt die Teilkasko nur bei einem Zusammenstoß mit Haarwild. Ob ein Wildunfall abgedeckt ist, hängt also zuerst davon ab, welches Tier es war und ob es überhaupt zu einer Berührung kam.
Das Thema ist gerade jetzt aktuell. Mit der Zeitumstellung am 25. Oktober fällt der Feierabendverkehr in die Dämmerung, und genau dann ist besonders viel Wild unterwegs.
Welche Tiere zählen in der Teilkasko als Haarwild?
Gemeint sind Tiere mit Fell, die unter das Jagdrecht fallen. Dazu gehören Reh, Hirsch und Wildschwein, aber auch Hase, Fuchs, Marder und Dachs. Ein Fasan oder ein anderer Vogel zählt nicht dazu, ebenso wenig ein Hund, eine Katze oder eine Kuh. Viele Tarife haben den Schutz auf Tiere aller Art erweitert, aber nicht alle, und manchmal muss diese Erweiterung extra dazugebucht werden. Ein Blick in die eigenen Bedingungen zeigt, ob dort nur Haarwild steht oder Tiere aller Art.
Zahlt die Versicherung, wenn der Fahrer einem Reh ausweicht und ohne Berührung stürzt?
Die Wildklausel greift in diesem Fall nicht, weil es keinen Zusammenstoß gab. Geld kann es trotzdem geben, und zwar als sogenannte Rettungskosten. Das Versicherungsvertragsgesetz ersetzt Schäden, die entstehen, wenn jemand einen unmittelbar drohenden versicherten Schaden abwenden will.
Das Oberlandesgericht Saarbrücken hat das 2022 für einen Motorradfahrer entschieden. Er war mit etwa 70 km/h in einer Rechtskurve unterwegs, als rund 15 Meter vor ihm Rehe hinter einem Busch hervorkamen. Er wich aus, stürzte und bekam von seiner Teilkasko knapp 4.300 Euro für die Reparatur und sogar für seine beschädigte Motorradkleidung. Das Gericht betonte dabei, dass ein Motorradfahrer ohne Knautschzone bei einem Zusammenstoß in besonderem Maß um seine Gesundheit fürchten muss.
Der Haken ist der Beweis. Der Fahrer muss den Ablauf vollständig beweisen, und weil es keine Berührung gab, finden sich am Motorrad weder Fell noch Blut. Der Fahrer in Saarbrücken hatte Glück, denn sein Sohn saß als Sozius hinten und konnte als Zeuge aussagen. Wer allein unterwegs ist, hat es deutlich schwerer. Nach einem solchen Sturz helfen deshalb ein Anruf bei der Polizei, Fotos von der Unfallstelle und die Namen von Zeugen. Bei der Versicherung muss der Schaden nach den Musterbedingungen innerhalb einer Woche gemeldet werden.
Bei kleinen Tieren wird es noch heikler. Der Bundesgerichtshof hat bei einem Hasen entschieden, dass ein riskantes Ausweichen für ein so kleines Tier unverhältnismäßig ist, und dann gibt es in der Regel kein Geld. Ob das genauso für Motorradfahrer gilt, für die auch ein kleines Tier gefährlich werden kann, hat noch kein oberstes Gericht geklärt.
Wer zahlt, wenn der Sozius verletzt wird oder der Fahrer allein stürzt?
Den verletzten Sozius entschädigt die Haftpflichtversicherung des Motorrads, auf dem er mitfährt. Für den Fahrer selbst zahlt die eigene Haftpflicht bei einem Alleinunfall dagegen weder das Motorrad noch die Verletzungen.
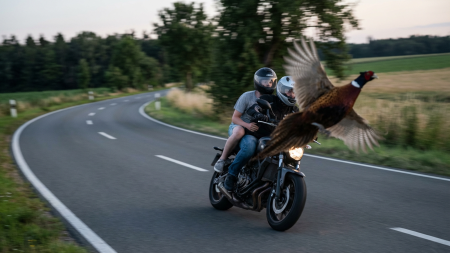
Wie das beim Sozius aussieht, zeigt ein Fall vor dem Oberlandesgericht Oldenburg. Bei 130 bis 140 km/h traf ein Fasan den Helm eines Sozius. Der Mann stürzte und bekam 17.000 Euro Schmerzensgeld von der Haftpflichtversicherung des Motorrads, auf dem er saß. Der Halter haftet nämlich auch ohne eigenes Verschulden für die Gefahr, die von seinem Fahrzeug ausgeht, die sogenannte Betriebsgefahr. Das Gericht sah in dem Fasan genau diese typische Gefahr eines schnellen Motorrads und keine höhere Gewalt. Dass der Sozius außer dem Helm keine Schutzkleidung trug, wurde ihm nicht angerechnet.
Für den Fahrer selbst braucht es bei einem Alleinunfall andere Versicherungen: eine Vollkasko für das Motorrad und eine private Unfallversicherung für die eigenen Verletzungen. Wie wichtig das ist, zeigt die Statistik. Nach der letzten Auswertung des Statistischen Bundesamts zu diesem Thema kam 2021 fast jeder dritte, der auf einem Motorrad oder Moped tödlich verunglückte, bei einem Alleinunfall ums Leben.
Warum kann Weiterfahren nach einem Kontakt mit der Leitplanke den Kaskoschutz kosten?
Wer nach einem Kontakt mit der Leitplanke einfach weiterfährt, begeht eine Unfallflucht, weil die Leitplanke fremdes Eigentum ist. Die Vollkasko kann dann die Zahlung verweigern.
Die Situation ist schnell entstanden: Das Motorrad rutscht in einer Kurve weg, touchiert die Leitplanke, läuft aber noch, und der Fahrer setzt die Fahrt fort. Damit liegt ein Unfall mit fremdem Schaden vor. Das Oberlandesgericht Koblenz hatte 2020 einen solchen Fall zu entscheiden. Ein Autofahrer war mit etwa 100 km/h gegen die Leitplanke geprallt, weitergefahren und hatte den Schaden erst vier Tage später gemeldet. Seine Vollkasko musste die Reparatur über rund 22.000 Euro nicht bezahlen, weil er seine Wartepflicht verletzt hatte. Ohne Meldung an der Unfallstelle kann die Versicherung nicht mehr prüfen, wer gefahren ist und ob der Fahrer fahrtüchtig war. Für Motorräder gelten dieselben Regeln.
Ein Anruf beim Versicherungsmakler reicht übrigens nicht aus, das hat das Oberlandesgericht Saarbrücken 2025 entschieden. Richtig ist in so einem Fall der direkte Anruf bei der Polizei. In der Haftpflicht kann sich der Versicherer nach einer Unfallflucht außerdem bis zu 2.500 Euro vom Fahrer zurückholen, in besonders schweren Fällen bis zu 5.000 Euro.
Was bringt der Verzicht auf den Einwand der groben Fahrlässigkeit?
Der Verzicht soll verhindern, dass die Kasko ihre Leistung kürzt, wenn ein Schaden grob fahrlässig verursacht wurde. In vielen Tarifen gilt er aber nicht bei Alkohol oder Drogen und nicht bei Diebstahl.
Ohne diesen Verzicht darf die Kasko bei grober Fahrlässigkeit kürzen. Bei einem Autofahrer mit 2,7 Promille hat der Bundesgerichtshof 2011 sogar eine Kürzung auf null für möglich gehalten. Viele Kaskotarife werben deshalb mit dem Verzicht, die beiden Ausnahmen werden dabei aber leicht übersehen. Bleibt etwa der Schlüssel stecken und das Motorrad wird gestohlen, hilft der Verzicht nicht weiter.
Bei der Haftpflicht ist es ähnlich. Den Unfallgegner bezahlt sie immer, bei Alkohol, Fahren ohne Fahrerlaubnis oder einem illegalen Rennen kann sie sich aber bis zu 5.000 Euro vom Fahrer zurückholen. Fährt er nach dem Unfall auch noch weg, kommt der Betrag für die Unfallflucht noch hinzu.
Gibt es ohne Motorradkleidung weniger Schmerzensgeld?
Nach der aktuellen Rechtsprechung meist nicht. Seit einigen Jahren lehnen die Gerichte eine Kürzung überwiegend ab, endgültig geklärt ist die Frage aber nicht.
Wer unverschuldet angefahren wird und dabei nur Helm, Jeans und Turnschuhe trägt, muss damit rechnen, dass die gegnerische Versicherung versucht, das Schmerzensgeld zu kürzen. Eine Pflicht zur Schutzkleidung gibt es in Deutschland nicht, vorgeschrieben ist nur der Helm. Die Gerichte prüfen deshalb, ob es zur Zeit des Unfalls unter Motorradfahrern üblich war, Schutzkleidung zu tragen. Kürzen dürfen sie nur, wenn die allermeisten Motorradfahrer sie damals selbstverständlich getragen hätten. Das muss die Versicherung des Unfallgegners beweisen.
Es gab durchaus Urteile zulasten von Motorradfahrern. Das Oberlandesgericht Düsseldorf sprach 2006 bei einem Fahrer, der außer dem Helm keine Schutzkleidung trug, von einem erheblichen Verschulden gegen sich selbst und setzte das Schmerzensgeld deshalb niedriger an. Das Oberlandesgericht Brandenburg entschied 2009 bei einem Fahrer mit Stoffhose ähnlich. Eine feste Quote nannten beide Gerichte nicht, die Kleidung war jeweils ein Punkt unter mehreren bei der Höhe des Schmerzensgelds.
Seitdem geht die Entwicklung in die andere Richtung. Das Oberlandesgericht Nürnberg sah 2013 kein Mitverschulden bei einem Fahrer in Sportschuhen, obwohl ihm nach dem Unfall der Unterschenkel amputiert werden musste. Und genau der Senat in Düsseldorf, der 2006 noch gekürzt hatte, erklärte 2019 bei einem Fahrer in kurzer Hose und T-Shirt ausdrücklich, dass er an seiner früheren Auffassung nicht mehr festhält. Auch das Oberlandesgericht Celle und das Landgericht Hamburg haben 2024 nichts gekürzt. In Hamburg hatte die Versicherung wegen Jogginghose und Sneakern ein Drittel abgezogen und musste nachzahlen. Begründet wird diese Linie mit Zählungen der Bundesanstalt für Straßenwesen, nach denen innerorts nur ein Teil der Motorradfahrer neben dem Helm überhaupt Schutzkleidung trägt.
Warum sich die Rechtsprechung zur Schutzkleidung ändern kann
Der Bundesgerichtshof hat zur Schutzkleidung nie entschieden, und die Zahlen schwanken. 2024 trugen nach den Zählungen drei von vier Fahrern motorisierter Zweiräder innerorts mehr als nur den Helm. 2025 waren es nur noch knapp 60 Prozent, und komplette Schutzkleidung trug nicht einmal jeder dritte. Sollte sich das dauerhaft verschieben, kann auch die Rechtsprechung kippen. Beim Helm gibt es ohnehin keine Diskussion: Wer ohne Helm fährt und sich am Kopf verletzt, muss mit einer Kürzung rechnen.
In Spanien ist man schon einen Schritt weiter. Dort gilt seit dem 1. Oktober 2026 eine Pflicht zu Handschuhen außerorts und zu geschlossenen Schuhen auf allen Straßen, für Fahrer und Sozius und auch für Urlauber. Ein Verstoß kostet 200 Euro.
Wichtig ist außerdem ein Unterschied zwischen den Versicherungen. Die gegnerische Versicherung darf wegen Mitverschulden kürzen, die eigene private Unfallversicherung dagegen nicht. Für sie spielt keine Rolle, was der Fahrer trug und wer den Unfall verschuldet hat, solange keiner ihrer Ausschlüsse greift, zum Beispiel Alkohol.
Welche Fristen gelten in der privaten Unfallversicherung?
Nach den aktuellen Musterbedingungen muss eine Invalidität innerhalb von 15 Monaten nach dem Unfall eingetreten, von einem Arzt schriftlich festgestellt und bei der Versicherung geltend gemacht sein. Wer diese Frist verpasst, verliert den Anspruch, auch wenn der Dauerschaden unbestritten ist.
Die private Unfallversicherung zahlt bei bleibenden Schäden eine sogenannte Invaliditätsleistung. Ältere Verträge haben teilweise noch kürzere Fristen. Wie hart die Regel ist, zeigt der Fall eines 17-Jährigen nach einem Motorradunfall. Seine psychischen Unfallfolgen stellte ein Gutachter erst nach mehr als drei Jahren fest. Der Bundesgerichtshof entschied 2012, dass das zu spät war und die Frist wirksam ist.
Sinnvoll ist deshalb, sich rechtzeitig, also spätestens nach etwa einem Jahr, eine schriftliche ärztliche Bescheinigung zu holen. Darin sollte stehen, dass ein Dauerschaden zu erwarten ist und dass er vom Unfall kommt. Einen Prozentwert muss der Arzt dafür nicht angeben. Zusätzlich sollte der Versicherung innerhalb der 15 Monate nachweisbar mitgeteilt werden, dass von einer Invalidität ausgegangen wird. Immerhin muss die Versicherung nach der Unfallmeldung schriftlich auf diese Fristen hinweisen. Tut sie das nicht, kann sie sich später nicht darauf berufen.
Schadenanzeige: Warum Vermutungen den Anspruch kosten können
Auch beim Ausfüllen der Schadenanzeige kann ein Anspruch verloren gehen. Ein Motorradfahrer, der in einer Rechtskurve gegen ein Verkehrsschild gefahren war, schrieb dort, ihm sei vorher schwarz vor Augen geworden. Für das Oberlandesgericht Brandenburg war das 2025 eine Bewusstseinsstörung, und Unfälle durch Bewusstseinsstörungen sind in der Unfallversicherung ausgeschlossen. Später gab der Fahrer an, er sei von der Sonne geblendet worden. Das Gericht rechnete den Sonnenstand nach und nahm ihm diese Version nicht ab, die Klage blieb ohne Erfolg. In ein solches Formular gehört deshalb nur, was sicher feststeht, und keine Vermutung über die Ursache des Unfalls.
Häufige Fragen
-
Wird das Schmerzensgeld ohne Motorradkleidung gekürzt?
Nach der aktuellen Rechtsprechung meist nicht, vorgeschrieben ist in Deutschland nur der Helm. Gekürzt werden darf nur, wenn zur Zeit des Unfalls die allermeisten Motorradfahrer Schutzkleidung selbstverständlich getragen hätten, und das muss die gegnerische Versicherung beweisen. Der Bundesgerichtshof hat die Frage allerdings nie entschieden.
-
Motorradunfall: Welche Versicherung zahlt was?
Die Haftpflicht zahlt Schäden anderer, auch die Verletzungen eines Sozius. Für das eigene Motorrad ist die Kasko zuständig, für die eigenen Verletzungen die private Unfallversicherung. Bei einem Alleinunfall zahlt die eigene Haftpflicht weder das Motorrad noch die Verletzungen des Fahrers.
-
Zahlt die Teilkasko, wenn man einem Reh ausweicht und stürzt?
Ja, das ist als Ersatz von Rettungskosten möglich, auch wenn das Tier nicht berührt wurde. Das Oberlandesgericht Saarbrücken sprach einem Motorradfahrer in einem solchen Fall knapp 4.300 Euro zu. Der Fahrer muss den Ablauf aber vollständig beweisen, deshalb helfen Polizei, Fotos und Zeugen.
-
Wie lange hat man nach einem Motorradunfall Zeit, eine Invalidität zu melden?
Nach den aktuellen Musterbedingungen der Unfallversicherung 15 Monate. In dieser Zeit muss die Invalidität eingetreten, ärztlich schriftlich festgestellt und bei der Versicherung geltend gemacht sein. Ältere Verträge haben teilweise kürzere Fristen.
-
Darf man mit Saisonkennzeichen im November Motorrad fahren?
Nein, wenn die Saison am 31. Oktober endet, sind Fahren und Abstellen auf öffentlichen Straßen ab dem 1. November verboten. Das Fahren kostet 50 Euro, das Abstellen 40 Euro. Bei einem Unfall kann sich die Haftpflicht bis zu 5.000 Euro beim Fahrer zurückholen, und den eigenen Schaden zahlt niemand.